10月新势力品牌销量:零跑继续领跑,小鹏小米均超5万辆

进入10月新能源车销售旺季,造车新势力阵营迎来了显著变化,从已公布的新势力品牌的10月销量数据看,梯队化的态势得到了固化:零跑持续断层领跑,稳定站稳十万台级别;小米、小鹏双双跨过5万台门槛,形成第二梯队;蔚来、理想、鸿蒙智行交付回落,市场呈现明显的结构性分化,低价走量车型、海外市场成为增长核心抓手,高端市场竞争承压。
零跑汽车 106127辆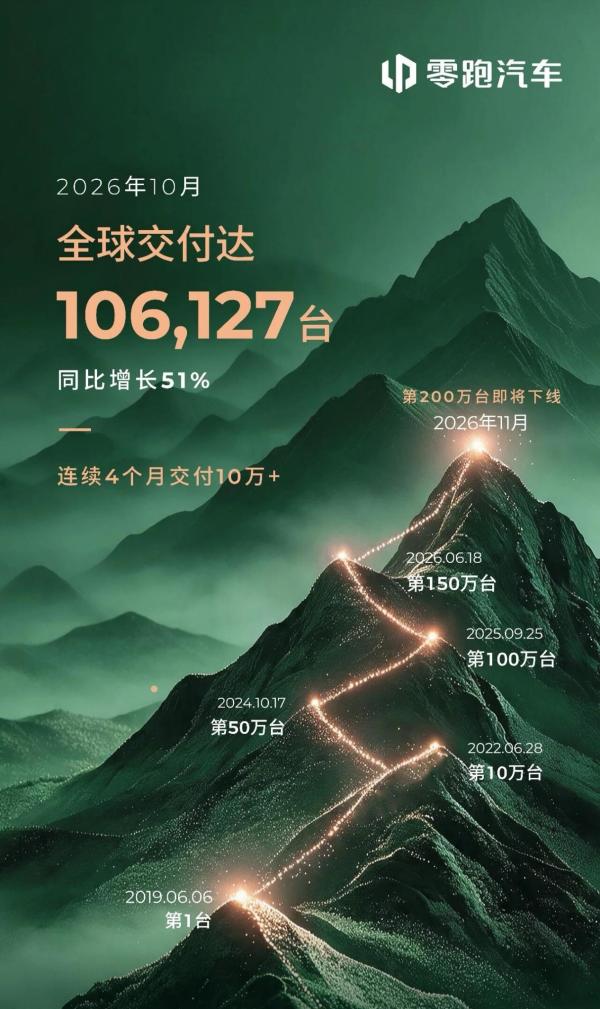
零跑汽车10月全球交付106127辆,同比增长51%,环比小幅上涨,连续第四个月交付突破10万辆,稳居新势力首位。零跑汽车的增长依靠高性价比产品线矩阵,覆盖了从入门家用到中端市场,国内走量叠加海外扩张共同拉动。10月重点动作是零跑B10在西班牙工厂量产,加速欧洲本地化布局。10月份零跑在国内市场上市了零跑A10S,对外观、内饰和配置进行了升级。现有车型订单稳定、产能充沛。海外本地化生产打通长期增长通道,有望持续维持高位交付,巩固龙头位置。
小米汽车 超50000辆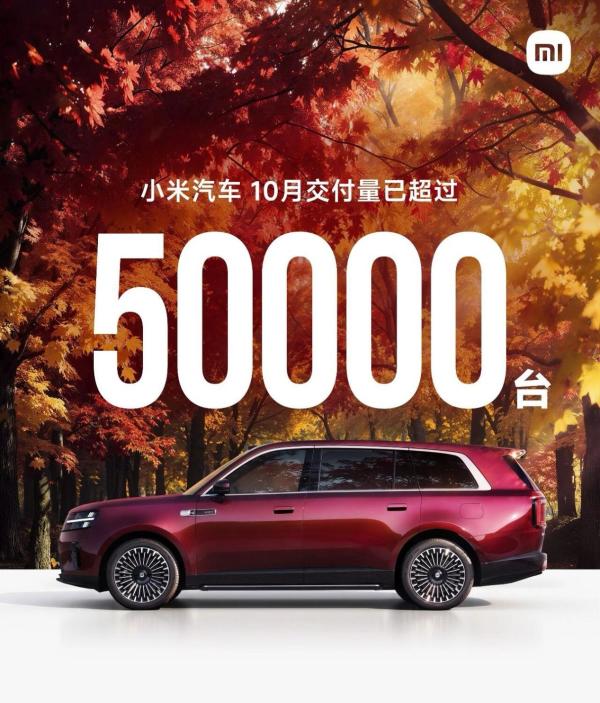
小米汽车10月交付超50000辆,环比增幅明显,同比保持高增,首次站上5万交付关口。小米汽车的核心增量来自澎程系列,该系列9月上市,10月迎来完整交付周期,和SU7、YU7共同托举销量。澎程系列定价贴近主流家用区间,订单储备充足,后续只要产能稳定,有望持续支撑小米维持5万台级的交付水平。同时,小米汽车在11月推出SU7以及指定版YU7的金融政策,提供3年0息或6000元保险补贴,释放订单潜力,为稳定销量提供了双层保障。
理想汽车 29025辆理想汽车10月交付29025辆,环比下滑约8.8%,同比下滑约8.6%,累计交付突破186万台。细分车型上,新一代MEGA当月交付3000辆,连续两个月稳居50万元以上MPV销量第一。10月上市2026款理想i6,搭载连山电池、马赫M100芯片与二十余项升级,72小时订单优于去年同期同节奏车型。交付回落主要是产品迭代切换期,老款车型清库、新款i6刚上市,尚未形成大规模交付。i6承担20万以上主流市场冲量任务,后续交付爬坡后,有望拉动整体销量回暖。
蔚来公司 34246辆蔚来公司10月合计交付34246辆,环比有所回落,同比保持正向增长。其中蔚来主品牌18125辆、乐道8383辆、萤火虫7738辆,多品牌矩阵均衡输出。前三季度四款大型SUV累计交付18.88万台,大型SUV市占率30.16%,纯电大型SUV市占率70.98%,全新ES8累计交付超16万台,蝉联40万级、大型SUV销量冠军。总体来看,蔚来公司依靠ES8、ES9等高端SUV稳住基本盘,三品牌分层覆盖高端、家用、入门市场,矩阵布局已经成型,后续随着乐道、萤火虫新品投放,存在修复销量的空间。
小鹏集团 50237辆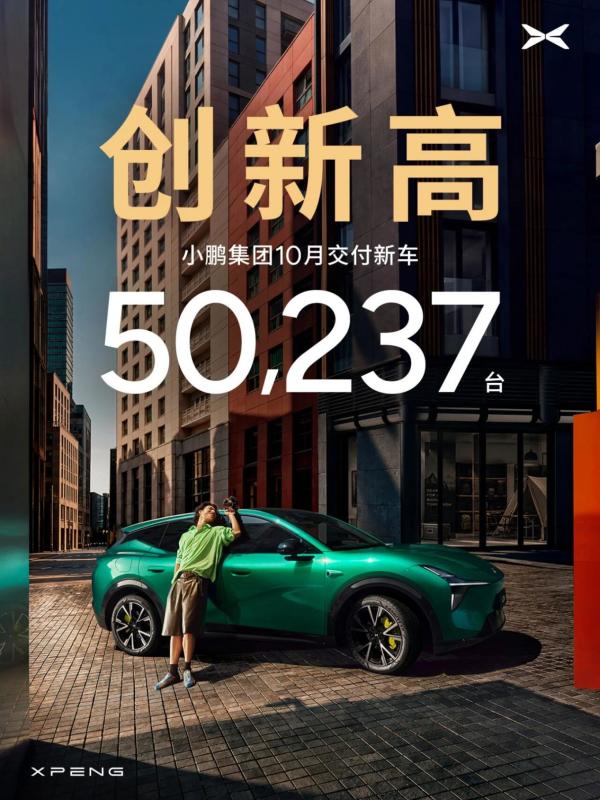
小鹏集团10月交付50237辆,环比增长22%,同比增长20%,刷新集团单月交付纪录;海外交付13326辆,同比大涨166%,海外板块成为重要增长引擎。10月重磅上市MONA L05,权益价13.98万元起,限量准现车上市3分钟售罄,新车将在11月开启交付。当前主力走量车型为MONA L03,GX系列在高端海外市场收获订单。增长来自MONA系列稳定走量叠加海外渠道扩张。L05补齐入门产品线,承接年轻用户需求,上市热度高,有望带动11月及之后交付再上台阶。
鸿蒙智行 33537辆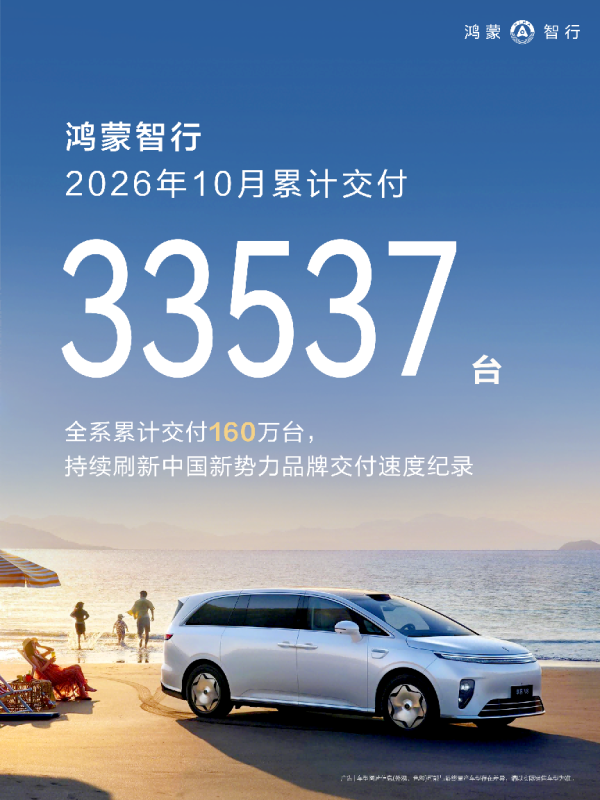
鸿蒙智行10月累计交付33537辆,环比下滑约10.5%,同比更是大幅下滑。问界仍是交付基本盘,本月没有全新车型上市,交付下滑主要受合作模式调整、渠道节奏磨合、去年同期高基数三重因素叠加影响。品牌全系成交均价保持在40万元以上,高端定位不变。当前处在产品与渠道调整窗口期,短期承压,后续新品落地、渠道理顺之后,高端智能车的竞争力仍有修复机会。
写在最后10月新势力品牌销量的分化,本质是产品定位、成本控制、海外布局、新品节奏共同作用的结果。零跑依靠高性价比、成熟供应链稳定走量;小鹏、小米依靠新品接力、灵活权益政策实现了销量的向上突破。国内车市内卷仍非常激烈,单纯依靠高端车型拉动增长难度加大,海外市场、入门亲民车型已经成为增量主线。年末两个月,各家将集中释放新车与促销政策,新势力的排名格局,仍存在继续变动的可能。
相关文章
-
奇瑞造了台新车,燃油、插混双动力,预计年内上市
-
这辆106英里的法拉利F50竟和中国有些渊源!
-
燃油车销量腰斩!但为何加油站数量,却没有明显减少
-
预算10万内选谁?2027款博越对比长安CS55PLUS
-
8万级合资纯电!续航465公里,捷达M6适合老百姓吗?
-
15万以内唯一700TOPS算力最强智驾,风神L8+正式上市12.99万起 700TOPS算力满血上车!东风风神L8+把高阶智驾打到15万级
-
半价买豪华中大型,无框车门+V6,这才是老钱的选择!
-
中国人保携手哈尔滨长久世达汽车销售服务有限公司线上嘉年华