10月狭义乘用车零售同比降27.1% 内需走弱出口持续高增

中国汽车流通协会乘用车市场信息联席分会日前发布2026年10月全国乘用车市场运行数据。数据显示,10月国内狭义乘用车零售销量达164.3万辆,同比下滑27.1%,环比微增1.5%;1-10月累计零售销量1497.8万辆,同比下降22.3%。整体来看,本月车市分化特征十分显著:国内零售市场“银十”成色不足,存量博弈加剧;出口市场则保持高速增长,内外市场此消彼长,销量总量大致呈现2:1的比例关系。

从国内终端表现来看,传统销售旺季并未带来预期的销量拉升。今年购车补贴门槛有所提高,政策导向更偏向支持换购消费,首购群体的购车需求受到一定抑制,直接带动市场消费结构向中大尺寸车型倾斜,入门级经济型车市场持续承压。
油价波动也在深刻影响车市走向。受地缘冲突推高国际油价影响,各级别燃油车普遍受到冲击,全品类销量均出现明显下滑。对比之下,普通混合动力车型凭借更低的使用成本,在整体下行的燃油车大盘中展现出更强的抗跌性,成为为数不多的增长细分领域。
与国内市场的疲软形成鲜明反差,乘用车出口延续了今年以来的强势表现。据乘联分会统计,10月乘用车出口(含整车与CKD)保持较快同比增速,出口量在厂商总销量中的占比持续攀升,已经从早年的“补充业务”成长为拉动车企整体销量的核心增长极。
产品结构上,内外市场也形成了互补态势。国内消费偏好大尺寸、高端化车型,而海外增量主要集中在中低端经济型小车,其中新能源车型占出口总量的比重持续提升。业内普遍认为,中国车企在新能源领域积累的技术与成本优势,正在海外市场逐步兑现为市场份额,全球电动化转型的红利还在持续释放。
新能源汽车的渗透仍在提速。10月国内新能源乘用车零售渗透率达到67.5%,刷新历史高点,国内车市电动化转型已经进入深度普及阶段。值得关注的是,此前转型节奏偏慢的合资品牌,本月新能源板块出现强势增长,多家主流合资车企新能源销量环比、同比均有明显提升,逐步打破了自主品牌主导新能源市场的格局,市场竞争有望进入新阶段。

对于传统“金九银十”效应的持续弱化,行业分析指出,国内车市已全面进入存量置换时代,过去集中爆发式的旺季消费正在成为历史,市场增长逻辑已从普惠式扩张转向结构性升级。
展望四季度后续走势,随着广州车展等行业展会落地,叠加年底终端促销力度加大、部分地方促消费政策临近到期,零售市场有望迎来一波季节性修复。但从全年维度看,内需承压的整体态势难有根本性扭转,出口仍将是对冲国内市场压力、支撑行业平稳运行的重要支撑。
相关文章
-

大器鼎成,仰望鼎曜超豪华行政旗舰轿车全球首发
-
卓驭科技发布商用车智能辅助驾驶解决方案“磐行”,已与七大商用车品牌达成合作
-
你的耳朵,真的需要30个喇叭吗?
-
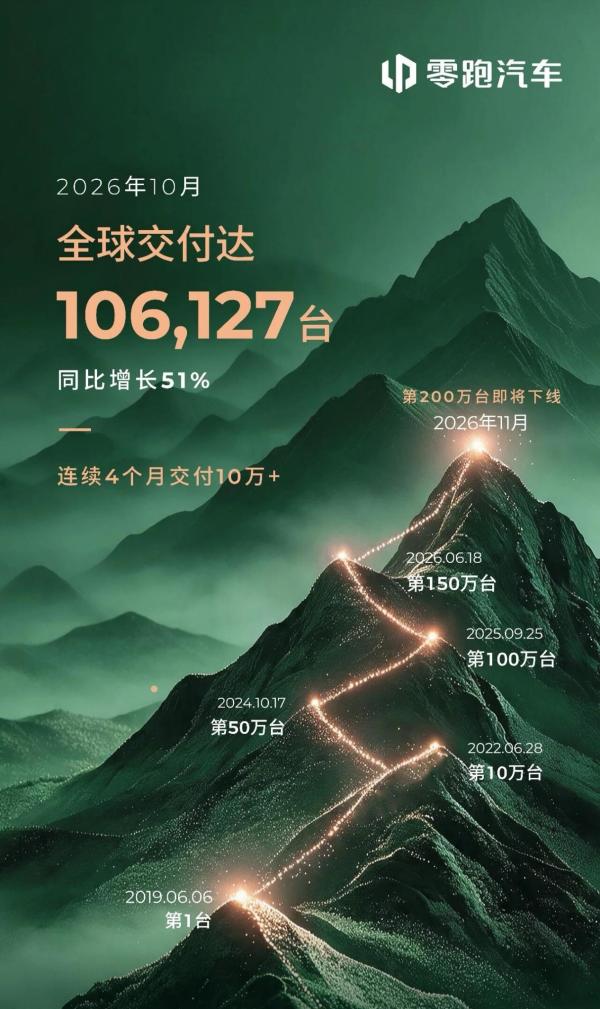
10月新势力品牌销量:零跑继续领跑,小鹏小米均超5万辆
-
奇瑞造了台新车,燃油、插混双动力,预计年内上市
-
这辆106英里的法拉利F50竟和中国有些渊源!
-
燃油车销量腰斩!但为何加油站数量,却没有明显减少
-
预算10万内选谁?2027款博越对比长安CS55PLUS